Банковский аудит
Телеграм-канал: Для финансовых организацийВ настоящее время на счете 10502 Банком учтена действительная стоимость доли уставного капитала, выкупленная у участника в размере 3 000 тыс. руб.
Доля участника в уставном капитале, перешедшая Банку (б/с 10208), составляет 2 000 тыс. руб.
При продаже собственной доли другому участнику возникает превышение цены реализации над действительной стоимостью выкупленной Банком доли. Другим участником доля будет выкуплена за 3 500 тыс. руб.
В соответствии с п. 2.2.6 Положения Банка России от 04.07.2018 г. № 646-П «О методике определения собственных средств (капитала) кредитных организаций («Базель III»)» перешедшие доли исключаются кредитной организацией из базового капитала по их действительной стоимости, определенной в порядке, установленном статьей 23 Федерального закона "Об обществах с ограниченной ответственностью", с отчетной даты, следующей за датой возникновения обязательства кредитной организации по выплате действительной стоимости на основании данных балансового счета N 10502.
В соответствии с п. 2.1.2. Положения № 646-П доли участников кредитной организации, перешедшие к кредитной организации и (или) приобретенные ею в соответствии со статьями 23 и 26 Федерального закона от 8 февраля 1998 года N 14-ФЗ "Об обществах с ограниченной ответственностью" и впоследствии перешедшие к участникам кредитной организации и (или) третьим лицам, включаются кредитной организацией в расчет собственных средств (капитала) с даты, следующей за датой внесения записи в Единый государственный реестр юридических лиц в связи с изменением состава участников кредитной организации.
1. Следует ли при продаже доли другому участнику и до внесения в ЕГРЮЛ данных по изменению долей участников продолжать учитывать на б/с 10502 действительную стоимость доли уставного капитала, выкупленную у участника, и исключать из расчёта собственных средств в размере остатка на данном счёте?
2. В случае, если при продаже доли другому участнику учет на б/с 10502 действительной стоимости доли уставного капитала, выкупленной у участника, прекращается, то в каком в каком размере следует исключать из расчёта собственных средств долю, переходящую к другому участнику до внесения в ЕГРЮЛ данных по изменению долей участников?
3. С какого момента можно доход от превышения цены реализации доли, который учитывается на б/с 10801 (500 тыс. руб.), принимать в расчёт прибыли текущего года при расчете собственных средств?
Физическое лицо (далее – ФЛ, налоговый резидент РФ) владеет акциями российских и иностранных эмитентов (обращающиеся ценные бумаги на российских и иностранных биржах). Для целей долгосрочного инвестирования данное ФЛ имеет намерение приобрести паи ЗПИФ, стать 100% владельцем паев фонда на длительное время. В оплату имущества ЗПИФ ФЛ намерено внести имеющиеся в его владении акции, оценка которых будет производиться по рыночной цене на дату внесения в ЗПИФ (исходя из расчетной стоимости пая). При этом разница между датами приобретения акций и внесением в имущество ЗПИФ - существенная, за время владения акций их рыночная оценка возросла - например, приобретено 100 акций по 100 руб. за 1 шт. = 1000 руб., внесены в имущество ЗПИФ те же 100 акций уже по стоимости 500 руб. за 1 шт. = 5000 руб.
1. Верно ли, что в момент внесения акций в ЗПИФ у ФЛ возникает доход в виде материальной выгоды в виде разницы между расчетной стоимостью ЗПИФ и стоимостью приобретения акций на дату их покупки. В приведенном условном примере материальная выгода составляет 400 руб. (500 -100), НДФЛ с этой суммы 13% = 52 руб.?
2. Управляющая компания, под управлением которой находится данный ЗПИФ, в момент внесения имущества в фонд неденежными средствами, признается налоговым агентом, должна исчислить НДФЛ с материальной выгоды и удержать налог из рублевых средств, если такие есть или при их отсутствии, подать сведения в налоговый орган в течение месяца с момента возникновения даты для определения дохода в виде мат выгоды с дальнейшей обязанностью по уплате налога ФЛ по сроку до 1 декабря года, следующего за отчетным, на основании налогового уведомления?
3. Верно ли, что если ФЛ будет придерживаться стратегии долгосрочного владения паями, до момента их продажи, обязанности по уплате НДФЛ (за исключением уплаты налога с материальной выгоды) – не возникает?
4. Как с учетом возникшей материальной выгоды (включая уплаченный с нее налог) будут учитываться затраты на приобретение акций при продаже паев в случае, если ФЛ примет решение о продаже паев, не дожидаясь 3-х или 5-и летнего срока их владения?
5. Верно ли, что после передачи акций в ЗПИФ, ФЛ теряет право на применение инвестиционного вычета по п. 2 ст. 219.1 НК и льготы по пп. 17.2 ст. 217 НК в отношении акций?
6. Если по вопросу 5 позиция верна, какими льготами по НДФЛ в отношении паев ЗПИФ при продаже ФЛ вправе воспользоваться при долгосрочном владении паев. Правомерно ли применение льготы по п. 17.2 ст. 217 НК при продаже паев ЗПИФ, если ФЛ поменяет стратегию и на дату продажи паи станут обращаемыми?
1. Брокерский клиент ИК ВК, физическое лицо, имеет два договора на брокерское обслуживание.
В портфеле каждого договора находятся ценные бумаги одного эмитента, приобретенные им в разное время.
По договору №1 от 2018 бумаги эмитента были приобретены в феврале 2019г.
По договору №2 от 2020 бумаги этого же эмитента были приобретены в марте 2020 года, в рамках этого же договора в ноябре 2021 клиент продает приобретенный пакет ценных бумаг.
Возможно ли применить метод ФИФО к стоимости выбывших ценных бумаг, учитываемых в портфеле договора №2, исходя из стоимости их приобретения в портфель этого же договора №2 в марте 2020?
Или налоговый агент обязан рассчитать налоговую базу, применив метод ФИФО исходя из стоимости приобретения ценных бумаг этого эмитента в портфель договора №1 в более раннюю дату, в феврале 2019?
Иными словами, правомерно ли в целях НДФЛ применение метода ФИФО для выбывающих ценных бумаг одного эмитента в рамках каждого отдельного брокерского договора (портфеля) клиента?
2. Клиент физлицо в разное время заключил два договора, договор №1 на брокерское обслуживание, как с брокером ИК ВК, и договор №2 Д.У., как с доверительным управляющим ИК ВК.
ИК ВК имеет обе лицензии на осуществление каждой деятельности. Учет активов и операций по договору №2 Д.У. осуществляется на отдельном балансе в отдельном ПО.
Правомерно ли в целях НДФЛ применение метода ФИФО для выбывающих ценных бумаг одного эмитента в рамках каждого отдельного договора (портфеля) клиента, брокерского договора №1 и договора №2 Д.У.?
Банк в арендованном помещении произвёл неотделимые улучшения (перегородки, кассовые узлы и т.д.), данные улучшения по БУ и налоговому учёту амортизируются по-разному:
по БУ на срок договора аренды (при этом не важно, на какой срок он заключён, может быть и на 11 мес.);
по налоговому амортизируются на оставшийся срок амортизации здания и признаётся в рамках действия договора аренды.
При расторжении договора Банк обязан начислить НДС с безвозмездно переданного имущества (в данном случае неотделимых улучшений).
С какой стоимости необходимо начислить НДС: по БУ или НУ?
В соответствии с абз. 7 п. 7 ст. 226 НК РФ Банк уплачивает НДФЛ в бюджет по месту нахождения обособленного подразделения исходя из сумм доходов, начисляемых и выплачиваемых по договорам аренды помещений, заключенным с физическими лицами обособленным подразделением (уполномоченными лицами обособленного подразделения) от имени Банка. Соответственно, по договорам аренды помещений, заключенным с физическими лицами Банком, НДФЛ уплачивается в бюджет по месту нахождения Банка.
Если Управляющим филиала Банка в городе X от имени Банка заключен договор аренды помещения в городе Z с физическим лицом для размещения Дополнительного офиса в городе Z филиала Банка в городе X, НДФЛ начисленный с сумма арендной платы уплачивается по месту расположения филиала (город X) или по месту расположения указанного ДО филиала Банка в городе X - город Z?
Банк планирует заключить договор, по которому будет выступать в роли агента и по поручению принципала совершать от имени и за счет принципала юридические и иные действия, предусмотренные агентским договором. В рамках исполнения агентского договора Банк также будет заключать от своего имени субагентские договоры с третьими лицами, производить оплату услуг третьих лиц по субагентским договорам, которую принципал будет возмещать Банку. За надлежащее выполнение Банком принятых на себя по агентскому договору обязательств Принципал уплачивает Банку агентское вознаграждение.
1. На каком балансовом счете второго порядка следует вести учет сумм затрат, произведенных Банком по субагентским договорам, и подлежащих возмещению принципалом, до момента их возмещения?
2. Возможно ли осуществлять учет сумм, подлежащих возмещению принципалом, на счете № 60323 "Расчеты с прочими дебиторами", а учет сумм начисленного и полученного Банком агентского вознаграждения на счете № 60312 "Расчеты с поставщиками, подрядчиками и покупателями"?
Банк видит 2 подхода к перерасчету процентов по вкладу в валюте при его досрочном расторжении с изменением (снижением) процентной ставки:
1) Перерасчет процентов исходя из ставки досрочного расторжения и курса валюты на дату признания (каждую прошедшую дату выплаты/капитализации) дохода за весь срок вклада.
При этом направление в ФНС корректирующей информации о доходах по вкладу за каждый прошедший налоговый период.
2) Перерасчет процентов на дату досрочного расторжения договора вклада по курсу валюты на дату досрочного расторжения. При этом в бухгалтерском учете осуществляются проводки по удержанию с клиента ранее выплаченных в качестве дохода по вкладу процентов в валюте. При этом направление в ФНС информации об отсутствии у клиента доходов по вкладу за прошедшие налоговые периоды и получении клиентом скорректированной суммы дохода на дату расторжения договора вклада.
Пример.
Договор вклада на сумму $ 10 000 был открыт 01.07.2020. Ставка 3,5% годовых.
Дата досрочного расторжения – 01.07.2021. Ставка 1,5% годовых.
Были выплачены проценты:
30.09.2020 – $ 87,5х79,6845=6 973,39 руб.
31.12.2020 –$ 87,5х73,8757 = 6 464,12 руб.
31.03.2021 – $87,5х75,7023 = 6 623,95 руб.
30.06.2021 –$87,5х72,3723 = 6 332,58 руб.
% % к выплате по ставке досрочного расторжения:
30.09.2020 – $37,5 х 79,6845 = 2 988, 17 руб.
31.12.2020 - $37,5х73,8757 = 2 770,34 руб.
31.03.2021 - $37,5х75,7023 = 2 838,84 руб.
30.06.2021 - $37,5х72,3723 = 2 723,96 руб.
Первый подход: Доход клиента по вкладу 2 988, 17 руб.+ 2 770,34 руб. + 2 838,84 руб. + 2 723,96 руб. = 11 321,31 руб. Доход 2020 года – 5 758 ,51 руб., Доход 2021 года – 5562,80 руб.
Второй подход: Доход клиента по вкладу $37,5х 4 = $150х72,7234 (курс на дату расторжения) = 10 908,51 руб. Доход 2021 года – 10 908.51 руб.
Какой подход необходимо применять для перерасчета процентов по валютному вкладу при его досрочном расторжении?
Банком с корпоративной карты была произведена оплата авиабилетов компании (Москва-Стамбул) TURKISH AIRLINES, через сайт данной компании TURKISH AIRLINES.com.
Является ли Банк налоговым агентом по налогу на прибыль и НДС?
Пунктом 20 статьи 214.1 Налогового Кодекса установлено, что налоговая база по операциям с ценными бумагами, по операциям с производными финансовыми инструментами, по операциям РЕПО с ценными бумагами и по операциям займа ценными бумагами определяется налоговым агентом по окончании налогового периода, если иное не установлено настоящей статьей или статьей 226.1 настоящего Кодекса. Вместе с тем, пунктом 8 статьи 226.1 Кодекса установлено, что при выплате налоговым агентом денежных средств до истечения налогового периода или до истечения срока действия договора в пользу физического лица сумма налога исчисляется с налоговой базы, определяемой в соответствии со статьями 214.1, 214.3 и 214.4 Кодекса.
В силу подпункта 3 пункта 3 статьи 44 Кодекса обязанность по уплате налога и (или) сбора прекращается со смертью физического лица - налогоплательщика или с объявлением его умершим в порядке, установленном гражданским процессуальным законодательством Российской Федерации.
1. Обязан ли налоговый агент производить расчет налоговой базы на основании п.20 статьи 214.1 по окончании налогового периода, если на конец налогового периода клиент признан умершим?
2. Должны ли включаться в раздел 2 формы 6-НДФЛ и приложение 1 доходы, выплаченные умершему клиенту до получения документов о смерти, если в течение налогового периода обязанности налогоплательщика были прекращены на основании пп.3 п.3 ст.44 НК РФ?
Банком принято решение о начале работы с новой иностранной валютой, но нет технической возможности установления курса по данной валюте на электронном валютном табло.
1. Возможно ли размещение информации по этой иностранной валюте только на бумажном носителе, который будет выставлен в кассовом окне вместе с курсами по всем остальным валютам в виде распоряжения лица, уполномоченного устанавливать курсы.
2. Возможно ли отображение на электронном валютном табло курсов в виде нулей или прочерков рядом с обозначением иностранной валюты, с которой Банк в данный момент еще не работает, но планирует в дальнейшем работать.
Не будет ли в этом случае нарушения Инструкции от 16.09.2010 №136-И «О порядке осуществления уполномоченными банками (филиалами) отдельных видов банковских операций с наличной иностранной валютой и операций с чеками (в том числе дорожными чеками), номинальная стоимость которых указана в иностранной валюте, с участием физических лиц» либо другого законодательного документа Банка России и других органов власти, наделенных регулятивными функциями.
Банком было получено Заявление участника о выходе участника из состава участников Банка. После определения действительной стоимости причитающейся к выплате участнику доли, Банком было получено Заявление об отказе от получения причитающейся доли и прощении долга.
Какой из символов доходов ОФР следует использовать в данном случае?
Банк планирует заключить договор аренды помещения для дополнительного офиса на несколько лет. Арендодатель произведет для Банка капитальный ремонт (неотделимые улучшения: офисные перегородки, кабели, провода). Будет выставлен счет Банку для возмещения арендодателю расходов на ремонт.
Правильно ли Банк понимает, что расходы на капитальный ремонт (неотделимые улучшения), которые Банк возместит арендодателю, в учете должны быть отражены следующим образом:
1. в бухгалтерском учете должен быть поставлен на учет объект основных средств «Капитальные вложения (неотделимые улучшения)» со сроком полезного использования в течение срока действия договора аренды;
2. в целях налогообложения прибыли организаций - в соответствии с классификацией по сроку для данного здания;
3. неотделимые улучшения являются объектом налогообложения по налогу на имущество.
На балансе Банка в качестве основного средства числятся легковые автомобили, переданные сотрудникам для использования в служебных и личных целях по доверенностям. При этом сотрудники не отчитываются об использовании автомобилей, не оформляют путевые листы. Банк несет расходы на ОСАГО по данным автомобилям, как владелец транспортного средства в соответствии с нормами ст.4 Федерального закона от 25.04.2002 № 40-ФЗ «Об обязательном страховании гражданской ответственности владельцев транспортных средств».
Правомерно ли учитывать в расходах по налогу на прибыль указанные выше расходы на ОСАГО автомобилям, которые используются сотрудниками?
Являются ли данные расходы экономически обоснованными для целей налогообложения (ст. 252, ст.263 НК РФ)?
Банк ведёт закупку всей орг. техники через представителей розничной торговли, прямых поставок из-за рубежа у Банка нет.
1) Какие формы уведомлений и отчётов, а также сроки необходимо сдавать Банку в связи с утверждением Положения о национальной системе прослеживаемости товаров?
2) Может ли Банк предоставлять полную форму счёт-фактуры на бумажном носителе клиентам (то есть формировать графы 12-13) на услуги и товары не подлежащие прослеживаемости.
1. Какие требования установлены к инвентарному номеру объектов имущества.
2. Возможно ли использовать QR код для нанесения инвентарного номера на объект.
В соответствии с пунктом 1.1 статьи 169 НК РФ «При реализации товаров, подлежащих прослеживаемости, счета-фактуры, в том числе корректировочные счета-фактуры, выставляются в электронной форме, за исключением случаев:
1) реализации товаров, подлежащих прослеживаемости, физическим лицам для личных, семейных, домашних и иных не связанных с предпринимательской деятельностью нужд, а также налогоплательщикам налога на профессиональный доход;
2) реализации и перемещения товаров, подлежащих прослеживаемости, с территории Российской Федерации в соответствии с таможенной процедурой экспорта (реэкспорта);
3) реализации и перемещения товаров, подлежащих прослеживаемости, с территории Российской Федерации на территорию другого государства - члена Евразийского экономического союза.
В случае покупки техники (например, холодильников, мониторов, проекторов и т.д.) российской сборки, может ли Банк принять первичные подтверждающие документы на бумажном носителе?
Согласно ст. 226.1 п. 17 НК РФ исчисление и удержание суммы налога с доходов, выплачиваемых физическим лицам, не являющимся налоговыми резидентами Российской Федерации, не производятся налоговым агентом в случае выплаты процентных доходов по государственным ценным бумагам Российской Федерации, государственным ценным бумагам субъектов Российской Федерации и муниципальным ценным бумагам.
Включаются ли суммы уплаченных при покупке и полученных при продаже процентных доходов по государственным ценным бумагам Российской Федерации, государственным ценным бумагам субъектов Российской Федерации и муниципальным ценным бумагам в расчет финансового результата от реализации данных бумаг при условии, что клиент не является налоговым резидентом Российской Федерации? Какой из представленных вариантов расчета верный?
Вариант 1.
Налоговый нерезидент РФ 26.10.2021 г. купил 5 шт. государственных ценных бумаг Российской Федерации. Сумма покупки составила 5050 рублей, из которых 50 рублей – это ПКД (уплаченный при покупке процентный купонный доход).
27.10.2021 г. эти бумаги были проданы. Сумма продажи составила 5125 рублей, из которых 75 рублей – это ПКД (полученный при продаже процентный купонный доход).
Финансовый результат от реализации составил 75 рублей (5125-5050=75), т.е. в расчет финансового результата включается купон, уплаченный при покупке, и полученный при продаже.
Вариант 2.
Налоговый нерезидент РФ 26.10.2021 г. купил 5 шт. государственных ценных бумаг Российской Федерации. Сумма покупки составила 5050 рублей, из которых 50 рублей – это ПКД (уплаченный при покупке процентный купонный доход).
27.10.2021 г. эти бумаги были проданы. Сумма продажи составила 5125 рублей, из которых 75 рублей – это ПКД (полученный при продаже процентный купонный доход).
Финансовый результат от реализации составил 50 рублей (5050-5000=50), т.е. уплаченный и полученный процентный купонный доход не включаются в расчет финансового результата по сделке.
Банк размещает выпуск собственных документарных облигаций. Для обеспечения проведения в срок необходимых платежей держателям облигаций на случай задержек платежей со стороны эмитента (Банка) Банк заключает договор гарантии 3-им лицом.
Сумма комиссии по гарантии рассчитывается в установленном договором проценте от непогашенной суммы облигации в расчете на календарный год (365/366 дней). Оплата комиссии производится каждые 6 месяцев, начиная с 01.04 и 01.10 года исходя из фактического количества дней в 6-месячном периоде.
Как следует принять расходы по комиссии за гарантию в налоговом учете?
- равномерно ежемесячно или
- по оплате?
В случае, если расходы следует принимать по оплате, то в каком периоде следует признать расходы, оплаченные в апреле 2021 года за 6-месячный период с 01.10.2020 по 31.03.2021 в части, относящейся к периоду 2020 года (с 01.10.2020 по 31.12.2020): в 2020 или в 2021 году?
Банк производит уступку прав требований кредитных договоров 3-им лицам.
Согласно п.4.22.5. Положения Банка России № 605-П Банк восстанавливает РВПС по основному долгу уступаемого кредита через счет 61214, т.е. фактически данная сумма отражается в составе финансового результата от уступки (при уступке по номиналу).
Как следует в налоговом учете учесть доход от восстановленного резерва РВПС по основному долгу:
- в составе налогового регистра о доходах-расходах по резервам по кредитам, принимаемых в налоговом учете или
- в составе налогового регистра уступки прав требований?
Банк приобрел простую (неисключительную) Лицензию на программное обеспечение и учел ее в бухгалтерском учете в качестве НМА.
Имеет ли Банк право учесть в бухгалтерском учете расходы, связанные с расширением функциональности этого программного обеспечения, в качестве модернизации такой Лицензии, с увеличением ее балансовой стоимости на сумму таких затрат? Например, в виде заработной платы сотрудников или услуг сторонних организаций по доработке этого программного обеспечения в рамках проектной или регулярной деятельности.
Банк выдал физлицу ипотечный кредит, удостоверенный Закладной (право на получение исполнения обязательств по кредиту и право на предмет залога (объект недвижимости и земельный участок)).
В связи с существенным нарушением сроков погашения аннуитетных платежей в соответствии с условиями кредитного договора Банк направил заемщику Требование о досрочном возврате кредита, начисленных процентов и неустойки (далее - Требование о досрочном возврате кредита).
В связи с невыполнением физлицом Требования Банка о досрочном возврате кредита Банк подал исковое заявление в суд.
До даты рассмотрения дела в суде Банк принял решение о продаже Закладной по данному кредиту по цене 1 млн.руб., при наличии долга на дату реализации в сумме 2 млн. руб.
В соответствии с п. 28 ст. 280 НК РФ по операциям с закладными налоговая база определяется в соответствии с пунктами 1 и 3 статьи 279 настоящего Кодекса.
Таким образом, НК РФ приравнивает операции с закладными к операциям по уступке права требования.
Учитывая, что срок исполнения Требования о досрочном возврате кредита считается наступившим до даты реализации закладной, имеет ли право Банк в соответствии с п.2 ст. 279 НК РФ признать убыток от продажи закладной в сумме 1 млн.руб.?
Есть ли налоговый риск непризнания такого убытка при наличии отчета оценщика о рыночной стоимости объектов залога в сумме значительно превышающей размер имеющейся задолженности по кредиту?
Согласно Приложению № 3 к приказу ФНС России от 19.05.2021 N ЕД-7-11/497@ при заполнении Информации о суммах, выплаченных физическому лицу процентов по вкладу (остаткам на счетах) (далее – Информация), помимо процентов, выплаченных физическому лицу, указываются также проценты по счетам, открытым индивидуальным предпринимателям.
Однако Информация не содержит раздела для отражения процентов, выплачиваемых таким категориям налогоплательщиков как «самозанятые» граждане, нотариусы и адвокаты, занимающиеся частной практикой.
Следует ли сумму процентов, выплаченных таким категориям как «самозанятые» граждане, нотариусы и адвокаты, занимающиеся частной практикой, отражать в Информации?
Если данные сведения подлежат отражению в Информации, то в каком разделе Информации их следует указывать?
В соответствии с положениями Федерального закона от 22.04.1996 № 39-ФЗ «О рынке ценных бумаг» осуществлять профессиональную деятельность в качестве участника рынка ценных бумаг могут только юридические лица.
В силу пункта 3 статьи 346.11 НК РФ применение упрощенной системы налогообложения предусматривает освобождение от обязанности по уплате НДФЛ в отношении тех доходов, которые были получены от предпринимательской деятельности налогоплательщика, зарегистрированного в качестве индивидуального предпринимателя (ИП).
Просим пояснить, является ли Банк налоговым агентом по НДФЛ при выплате дохода ИП от погашения векселя Банка, учитывая, что ИП является первичным векселедержателем этого векселя и выступает по договору купли-продажи в качестве ИП.
1. Банк признал объект в качестве долгосрочного актива, предназначенного для продажи, по первоначальной стоимости и при проведении ежегодных оценок его справедливая стоимость выше первоначальной, Банк продолжает учитывать актив по первоначальной стоимости. При этом Банк создает резерв на возможные потери согласно п. 2.7.3 Положения № 611-П, размер создаваемого резерва определяется с даты отражения данного объекта на балансовом счете 62001.
2. Банк признал объект в качестве долгосрочного актива, предназначенного для продажи, по первоначальной стоимости согласно п. 5.10 Положения № 448-П и продолжает его учитывать по первоначальной стоимости (в связи с тем, что при последующих оценках, его справедливая стоимость выше первоначальной) в течение нескольких лет, при этом создавая резерв на возможные потери согласно п. 2.7.3 Положения № 611-П. В случае если на конец текущего года (по состоянию на 1 января) оценка справедливой стоимости ниже первоначальной, Банк отражает данный актив по справедливой стоимости, при этом ранее созданный резерв по данному активу восстанавливается.
3. Банк признал объект в качестве долгосрочного актива, предназначенного для продажи, по справедливой стоимости согласно п. 5.10 Положение № 448-П и продолжает его учитывать по справедливой стоимости (в связи с тем, что при последующих оценках, его справедливая стоимость ниже первоначальной) в течение нескольких лет, при этом согласно п. 1.1 Положения № 611-П резерв на возможные потери не создается. В случае если на конец текущего года (по состоянию на 1 января) оценка справедливой стоимости выше первоначальной, Банк отражает данный актив по первоначальной стоимости. При этом Банк создает резерв на возможные потери согласно п. 2.7.3 Положения № 611-П, для определения размера создаваемого резерва в расчет берется количество лет с момента отражения (признания) данного объекта на балансовом счете 62001, даже если в течение этого периода актив отражался по справедливой стоимости.
Правильно ли Банк трактует Положение Банка России от 22.12.2014 № 448-П, Положение Банка России от 23.10.2017 № 611-П?
1. Можно ли назначить материально-ответственным лицом за имущество (инвентарь, оборудование, мебель и т.д.) банка сотрудника, работающего по совместительству на 0,1 - 0,5 ставки от оклада.
2. Может ли быть назначен материально-ответственным лицом сотрудник банка по договору материальной ответственности за недвижимое имущество (здание, сооружение, неотделимые улучшения в арендованном помещении, произведенные с согласия арендодателя, но не возмещаемые последним)?
Согласно п. 3 ст. 213 НК РФ не подлежат налогообложению суммы страховых взносов, если указанные суммы вносятся за физических лиц из средств работодателей либо из средств организаций или индивидуальных предпринимателей, не являющихся работодателями в отношении тех физических лиц, за которых они вносят страховые взносы, по договорам добровольного пенсионного страхования.
При этом пп. 4 п. 1 ст. 219 НК РФ предусматривает возможность получения социального налогового вычета в сумме уплаченных налогоплательщиком в налоговом периоде пенсионных взносов по договору (договорам) негосударственного пенсионного обеспечения, а также в сумме страховых взносов по договору (договорам) добровольного пенсионного страхования, заключенному (заключенным) со страховой организацией.
Кроме того, п. 16 ст. 255 НК РФ для целей налога на прибыль относит к расходам на оплату труда суммы платежей (взносов) работодателей по договорам как добровольного страхования, так и негосударственного пенсионного обеспечения, заключенным в пользу работников со страховыми организациями или негосударственными пенсионными фондами.
Учитывая вышеизложенное, просим дать разъяснения, подлежат ли обложению налогом на доходы физических лиц суммы взносов, вносимых за физических лиц из средств работодателей, в рамках договоров негосударственного пенсионного обеспечения.
Банком планируется выдача автокредитов физическим лицам под гарантийный депозит и поручительство юридического лица. В случае наступления просрочек по автокредиту погашение кредита производится за счет гарантийного депозита со счета юридического лица-поручителя.
В соответствии со ст. 365 ГК РФ:«1. К поручителю, исполнившему обязательство, переходят права кредитора по этому обязательству и права, принадлежавшие кредитору как залогодержателю, в том объеме, в котором поручитель удовлетворил требование кредитора. Поручитель также вправе требовать от должника уплаты процентов на сумму, выплаченную кредитору, и возмещения иных убытков, понесенных в связи с ответственностью за должника».
В то же время, в соответствии со ст. 12 ФЗ «О потребительском кредите (займе)»: «1. Кредитор вправе осуществлять уступку прав (требований) по договору потребительского кредита (займа) только юридическому лицу, осуществляющему профессиональную деятельность по предоставлению потребительских займов, юридическому лицу, осуществляющему деятельность по возврату просроченной задолженности физических лиц в качестве основного вида деятельности, специализированному финансовому обществу или физическому лицу, указанному в письменном согласии заемщика, полученном кредитором после возникновения у заемщика просроченной задолженности по договору потребительского кредита (займа), если запрет на осуществление уступки не предусмотрен федеральным законом или договором, содержащим условие о запрете уступки, согласованное при его заключении в порядке, установленном настоящим Федеральным законом. При этом заемщик сохраняет в отношении нового кредитора все права, предоставленные ему в отношении первоначального кредитора в соответствии с федеральными законами».
Просим пояснить, учитывая, что в данном случае переход прав (требований) кредитора осуществляется на основании закона, а не договора уступки прав, не будет ли использование данной схемы нарушением требований ст. 12 ФЗ «О потребительском кредите (займе)» и иных требований действующего законодательства.
Организация планирует продажу принадлежащей ему доли в иностранной компании (Республика Кипр), физическому лицу, являющемуся одновременно гражданином РФ и иностранного государства (двойное гражданство).
По законодательству Кипра при регистрации организации указывается количество акций (share) (в Уставе иностранной организации используется именно этот термин), принадлежащих акционерам компании. Термин доля в уставном капитале не применяется. Но такие акции кипрских компаний не имеют ISIN - официального регистрационного номера, и не хранятся в депозитарии ни в иностранном, ни в российском.
По условиям сделки цена доли определена в валюте – долларах США, а оплата доли осуществляется в рублях по курсу Банка России.
1. Возможна такая сделка между российской организацией и физическим лицом с двойным гражданством, нет ли нарушения валютного законодательства? В частности, не нарушаются ли положения пп. 6 п. 1 ст. 9 закона 173-ФЗ?
2. Является ли физическое лицо валютным резидентом РФ или нет?
Банк занимается автокредитованием физических лиц. Потребительские кредиты предоставляются под залог автомобиля.
В случае смерти Заемщика каким образом следует учитывать его задолженность (основной долг и проценты по ссуде) в налоговом учете для целей исчисления налога на прибыль:
- сразу после поступления информации о смерти заемщика
- через 36 месяцев с даты смерти Заемщика, если наследник не был определен?
Банк занимается автокредитованием физических лиц. Потребительские кредиты предоставляются под залог автомобиля.
В случае смерти Заемщика каким образом следует учитывать его задолженность (основной долг и проценты по ссуде) - в бухгалтерском учете
- сразу после поступления информации о смерти заемщика;
- через 36 месяцев с даты смерти Заемщика, если наследник не был определен?
В соответствии с пунктом 5 статьи 173 НК РФ в случае выставления налогоплательщиком покупателю счета-фактуры с выделением суммы НДС при реализации товаров (работ, услуг), не подлежащих налогообложению НДС, товаров (работ, услуг) вся сумма налога, указанная в этом счете-фактуре, подлежит уплате в бюджет.
Банк заключил договор на оказание банковской услуги, не облагаемой НДС. При этом, договором ошибочно предусмотрена сумма вознаграждения за услугу с учетом НДС, но счет-фактура покупателю по этому договору не выставляется.
Возникает ли у Банка обязанность по уплате НДС в бюджет?
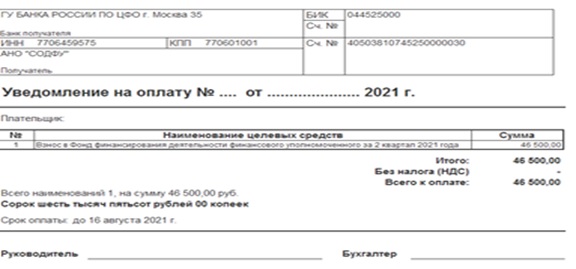
Согласно ст.11 Федерального закона от 04.06.2018 N 123-ФЗ "Об уполномоченном по правам потребителей финансовых услуг" (далее – Закон 123-ФЗ) Банк, как кредитная организация, включенная в Реестр финансовых организаций, обязанных организовать взаимодействие с финансовым уполномоченным согласно ст.29 Закона 123-ФЗ, обязан уплачивать взносы в Фонд финансирования деятельности финансового уполномоченного (АНО СОДФУ).
Оплата взносов производится на основании Уведомления, полученного от АНО СОДФУ, по форме ниже.
Как указано в пояснении АНО СОДФУ к Уведомлению, комплект документов на оплату взноса в Фонд финансирования деятельности финансового уполномоченного за отчетный квартал состоит из уведомления на оплату (с печатью и подписью организации) и детализированного отчета о рассмотренных обращениях.
Скан-копии указанных документов направляются на контактный электронных адрес финансовой организации, оригиналы – на адрес финансовой организации, содержащийся в едином государственном реестре юридических лиц. Дополнительные первичные бухгалтерские документы не формируются.
Детализированный отчет о рассмотренных обращениях, на основании которого будет рассчитан взнос в АНО СОДФУ, и составлено Уведомление, не будет оформляться двусторонними подписями.
Согласно п. 1.1 Положения Банка России от 29.01.2018 № 630-П "О порядке ведения кассовых операций и правилах хранения, перевозки и инкассации банкнот и монеты Банка России в кредитных организациях на территории Российской Федерации" к кассовым операциям, которые может осуществлять кредитная организация, относится прием наличных денег от юридических лиц для зачисления сумм принятых наличных денег на их банковские счета. Кассовые операции могут осуществляться с применением следующих автоматических устройств:
- устройств, функционирующих в автоматическом режиме и предназначенных для приема и выдачи наличных денег клиентам с использованием персонального компьютера, установленного на рабочем месте кассового работника (кассовый терминал);
- устройств, функционирующих в автоматическом режиме и предназначенных для приема сумок с наличными деньгами от клиентов (автоматический сейф);
- устройств, функционирующих в автоматическом режиме и предназначенных для приема наличных денег от организаций (автоматическое приемное устройство);
- банкоматов и других автоматических устройств.
Согласно пп. 3 п. 3 ст. 149 НК РФ от обложения НДС освобождается осуществление банками банковских операций (за исключением инкассации), в том числе кассовое обслуживание организаций и физических лиц.
В рамках оказания услуги самоинкассации Банк выпускает карту доступа клиента, посредством которой производится операция по внесению наличных денег в автоматическое устройство. Данная карта не является банковской в понимании Положения Банка России от 24.12.2004 № 266-П "Об эмиссии платежных карт и об операциях, совершаемых с их использованием".
1. Облагается ли НДС услуга по приему наличных денег от юридических лиц с применением автоматического устройства (далее - услуга самоинкассации)? Облагается ли НДС эта услуга, если оказывается без открытия расчётного счета в Банке, путем перечисления денежных средств, принятых и пересчитанных автоматическим устройством на счет, открытый юридическим лицом в ином банке?
2. Облагается ли НДС услуга по выдаче карт доступа?
Согласно п.9 ст. 226.1 НК РФ, если иное не установлено статьей 214.9 настоящего Кодекса, налоговый агент уплачивает удержанный у налогоплательщика налог в срок не позднее одного месяца с наиболее ранней из следующих дат:
1) дата окончания соответствующего налогового периода;
2) дата истечения срока действия последнего по дате начала действия договора, на основании которого налоговый агент осуществляет выплату налогоплательщику дохода, в отношении которого он признается налоговым агентом;
3) дата выплаты денежных средств (передачи ценных бумаг).
Вариант 1.
Налоговый агент (Банк) выплатил Клиенту 21.02.2021 года сумму купонного дохода, пришедшего от эмитента, в размере 87 рублей, при этом удержав НДФЛ в размере 13 рублей. Для определения даты уплаты (перечисления) удержанного НДФЛ срок «не позднее месяца» принимаем равным 30 дням. Соответственно, удержанный НДФЛ должен быть уплачен (перечислен) не позднее 23.03.2021 года.
Вариант 2.
Налоговый агент (Банк) выплатил Клиенту 21.02.2021 года сумму купонного дохода, пришедшего от эмитента, в размере 87 рублей, при этом удержав НДФЛ в размере 13 рублей. Для определения даты уплаты (перечисления) удержанного НДФЛ руководствуемся ст. 6.1 НК РФ.
Срок, исчисляемый месяцами, истекает в соответствующие месяц и число последнего месяца срока.
Если окончание срока приходится на месяц, в котором нет соответствующего числа, то срок истекает в последний день этого месяца.
Соответственно, удержанный НДФЛ должен быть уплачен (перечислен) не позднее 21.03.2021 года.
1. Каким образом определить срок «не позднее одного месяца»?
2. Какой из предложенных вариантов определения срока «не позднее одного месяца» верный?
Договорами банковских счетов не предусмотрено оформление актов выполненных работ (услуг).
В счетах-фактурах, выставленных Банком в период с 01.07.2021, в строке 5а указаны реквизиты Договоров банковских счетов, с которых производились списания комиссий, на основании тарифов, являющихся неотъемлемой частью Договора банковского счета.
Просим подтвердить правильность позиции Банка.
По договору дарения (безвозмездной передачи) Банком закуплено движимое имущество (оборудование, стоимостью менее 100 тыс. рублей, т.е. запасы) для некоммерческой организации «Администрация Края».
Учетной политикой Банка с 01.01.21 на основании п. 6.1.1 Положения 448-П, закреплен способ бухгалтерского учета, при котором в отношении активов, не признаваемых запасами, ведется внесистемный учет до момента их последующей передачи и затраты на приобретение признаются в составе расходов в том отчетном периоде (месяце), в котором они были понесены.
Таким образом, при оформлении накладных о получении оборудования были сделаны проводки:
Дт 70606_48607 Расходы на благотворительность, не учитываемые в НОБ
Кт 60312 Расчеты с Контрагентом (поставщик оборудования)
Так как одаряемая организация является некоммерческой организацией, НДС с безвозмездной передачи не начислялся.
Правильно ли Банк отразил выбытие имущества, минуя 61209 счета?
Во исполнение Стратегии развития Банка Банк осуществляет закрытие банковских счетов клиентов – физических лиц, в том числе заблокированных счетов физических лиц, данные по которым невозможно обновить.
Поскольку часть счетов физических лиц имеет остаток, закрытие таких счетов осуществляется в судебном порядке. У Банка уже имеется несколько решений судов о закрытии счетов физических лиц с остатком, однако из них не следует явно, куда переводить остаток с закрываемых счетов физических лиц (ФЛ не являются в суды и не обращаются в Банк с заявлением о выдаче средств). ЦБ РФ разъяснил, что специальный счет Банка в ЦБ РФ не используется для перевода денежных средств закрытых счетов клиентов, а исключительно в случаях имевших место нарушениях положений 115-ФЗ.
Имеет ли Банк право списать остаток средств с закрываемых в судебном порядке счетов клиентов - ФЛ в свой доход?
Если да, какая процедура такого списания, и нужно ли ждать еще 3 года (срок исковой давности)?
В соответствии со ст. 356 ГК РФ «кредитор (кредиторы) по обеспечиваемому залогом обязательству (обязательствам), исполнение которого связано с осуществлением его сторонами предпринимательской деятельности, вправе заключить договор управления залогом с одним из таких кредиторов или третьим лицом (управляющим залогом)».
Просим пояснить, возможно ли заключить договор управления залогом с третьим лицом в отношении автомобилей, переданных в залог по автокредитам физических лиц. Применима ли конструкция управления залогом в потребительском кредитовании?
Банк направил сообщение о выданной гарантии клиенту Банка (далее - Клиент) в налоговую инспекцию. Как оказалось, сообщение ушло в другую инспекцию по месту регистрации Банка из-за технических проблем провайдера. Таким образом, был нарушен срок, и налоговая инспекция отказала Клиенту в возмещении НДС.
Клиент планировал суммой возмещения погасить кредит, который был оформлен в Банке. Из-за отказа в возмещении НДС, Клиент пролонгировал кредит и выплатил проценты за некоторый период.
В данный момент возникла претензия от Клиента о возмещении убытка (процентов по кредиту в период пролонгирования). Руководство Банка приняло решение возместить Клиенту убыток, т.к. ситуация сложилась по вине Банка/провайдера (не отправлено своевременно сообщение в налоговую о выданной гарантии).
1. Правильно ли понимает Банк, что в данном случае выплата - это возмещение убытка Клиенту, а не прощение долга?
2. Сумму возмещения Банк выплатит из расходов, не включаемых в налоговую базу по налогу на прибыль организаций?
3. Возмещение убытков не прямых, а в виде упущенной выгоды - должно облагаться НДС? Если «да», то каков срок для начисления на расходах и перечисления НДС в бюджет?
4. Какие еще налоговые риски могут возникнуть у Банка?
Банк предоставляет кредиты физическим лицам на приобретение автомобилей.
По кредитному договору в балансе начислена неустойка на основании решения суда.
Банк принимает решение воспользоваться правом, установленным частью 16 статьи 5 Федерального закона от 21.12.2013 № 353-ФЗ "О потребительском кредите (займе)", - в одностороннем порядке отменить ранее начисленную неустойку, т.е отказаться от взимания неустойки с заемщика – физического лица.
Банк не является взаимозависимым лицом по отношению к этому заемщику.
Возникает ли у физического лица доход (экономическая выгода) в виде суммы долга (неустойки), которую не надо возвращать?
Возникает ли у Банка обязанность уведомить налоговый орган о выплаченном доходе физическому лицу в данной ситуации?